La Banca del Giappone ha alzato il tasso di riferimento dall'1% all'1,25%, portandolo al livello più alto degli ultimi 31 anni, da aprile 1995. La decisione, approvata da sette dei nove membri del comitato di politica monetaria, era ampiamente attesa dai mercati e segna un'accelerazione insolita per l'istituto, che aveva già stretto la politica monetaria a metà giugno.
La mossa allinea la BoJ alle principali banche centrali, dalla Banca Centrale Europea alla Federal Reserve statunitense, che nelle ultime settimane hanno adottato una linea più restrittiva. Il motivo principale è l'impennata delle quotazioni del petrolio, tornate sopra i 100 dollari al barile, in un contesto di ripresa delle ostilità in Medio Oriente. Si prevede che questa dinamica continui ad alimentare l'aumento dei prezzi al consumo.
Ad agosto l'inflazione giapponese al netto dei prodotti freschi è leggermente scesa all'1,7%, ma i prezzi restano su livelli elevati, vicini all'obiettivo del 2% fissato dalla BoJ. Secondo l'istituto, questa tregua potrebbe rivelarsi molto temporanea, data l'assenza di prospettive per una soluzione diplomatica in Medio Oriente. Nel comunicato la banca centrale sottolinea che il tasso di crescita dell'indice dei prezzi alla produzione rimane elevato su base annua, riflettendo l'impatto del forte aumento della domanda legata all'intelligenza artificiale, che si somma agli effetti dei prezzi elevati del greggio e del deprezzamento dello yen.
«Occorre prestare attenzione all'impatto che la situazione in Medio Oriente, la crescente domanda legata all'IA e l'andamento dei tassi di cambio potrebbero avere sull'attività economica e sui prezzi», avverte la BoJ. «Per quanto riguarda l'inflazione di fondo, esiste il rischio che superi l'obiettivo di stabilità dei prezzi fissato al 2%», aggiunge l'istituto, precisando che, dato il progressivo avvicinamento dell'inflazione di fondo all'obiettivo e condizioni finanziarie ancora accomodanti, la Banca continuerà ad alzare il tasso di riferimento.
Il Giappone, a lungo minacciato dalla deflazione, ha dovuto affrontare dalla primavera del 2022 un sostenuto aumento dei prezzi al consumo. La BoJ aveva avviato il rialzo dei tassi nel marzo 2024, ponendo fine a dieci anni di politica monetaria ultra-espansiva. Quest'estate lo yen è sceso ai minimi degli ultimi 40 anni nei confronti del dollaro e a fine luglio Stati Uniti e Giappone hanno concordato un intervento congiunto a sostegno della valuta. La debolezza dello yen aveva risentito del divario tra i tassi giapponesi e quelli, decisamente più elevati, della Fed, una situazione che spinge gli investitori a preferire attività in dollari più redditizie. Tuttavia, uno yen debole rende più costosi i prodotti importati in Giappone, alimentando così l'inflazione. La decisione della Fed di mercoledì scorso di alzare i tassi per la prima volta in tre anni, ampliando ulteriormente il divario, contribuisce a mettere sotto pressione la BoJ. Anche il Segretario al Tesoro statunitense Scott Bessent aveva auspicato un rialzo dei tassi giapponesi.
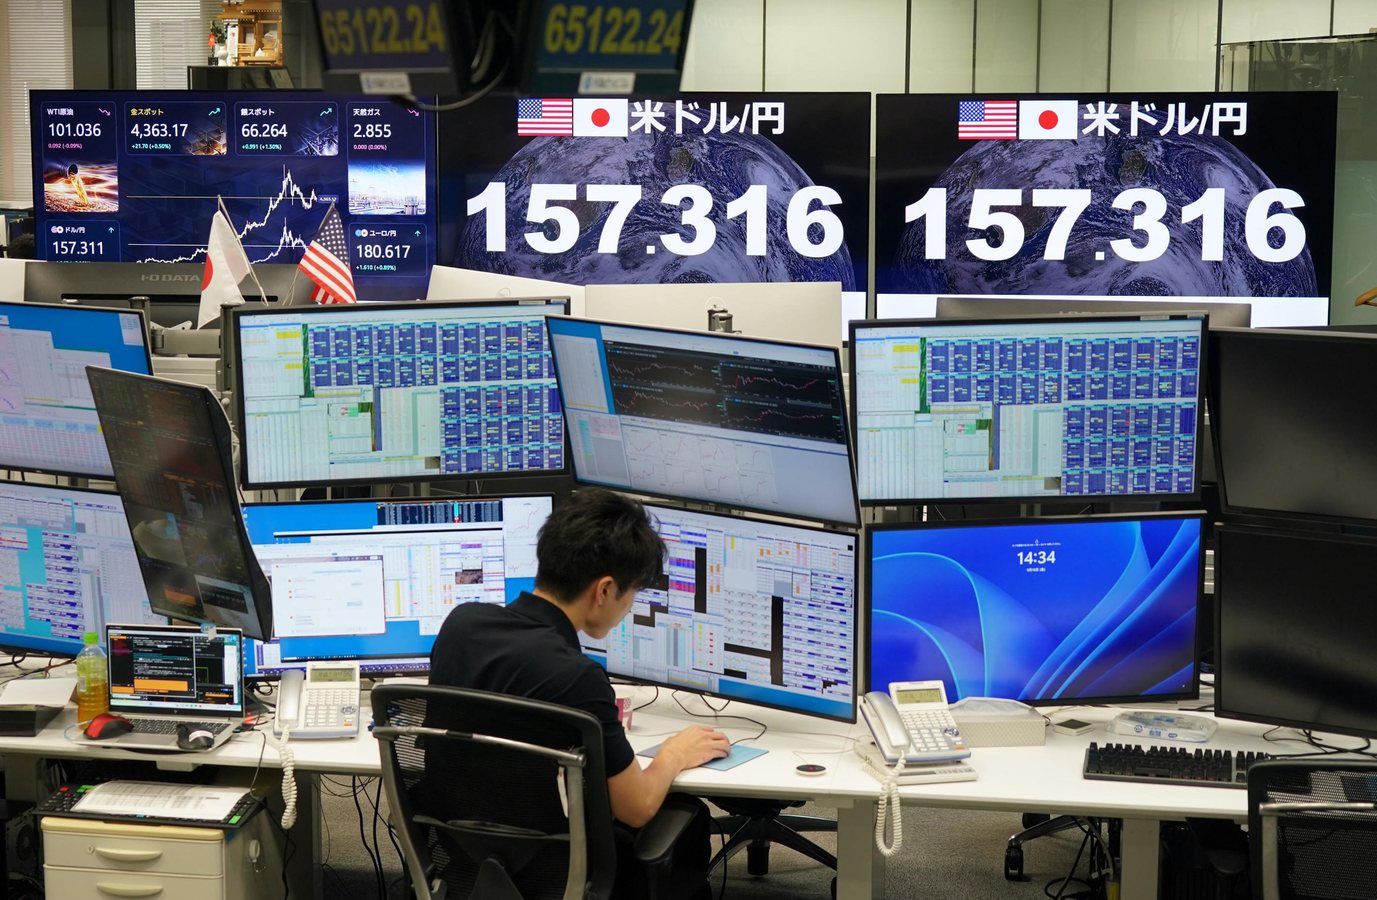
Il dissenso espresso da due membri del comitato ha tuttavia suscitato una certa delusione sul mercato dei cambi: la valuta giapponese ha perso lo 0,6%, attestandosi a 157 yen per dollaro. «Riteniamo che la BoJ renderà più restrittiva la propria politica più rapidamente di quanto previsto dalla maggior parte degli osservatori nei prossimi mesi», afferma Marcel Thieliant, esperto della società Capital Economics, ipotizzando che l'istituto possa addirittura portare il tasso di riferimento al 2% entro la metà del 2027.
Questo inasprimento monetario avviene in un contesto di forte rialzo dei rendimenti obbligazionari giapponesi, segnale di preoccupazione per la politica di bilancio del governo della premier Sanae Takaichi, favorevole a un deciso rilancio economico, a sgravi fiscali e a un aumento della spesa pubblica. Gli investitori seguiranno con attenzione le prossime mosse della banca centrale, mentre il quadro internazionale resta segnato dalle tensioni geopolitiche e dalla domanda legata all'intelligenza artificiale.